OZB
Op grond van de wet Waardering Onroerende Zaken (WOZ) bepalen we jaarlijks de marktwaarde van de onroerende zaken in Nijmegen. Vervolgens delen we deze mee aan de belanghebbenden.
OZB bestaat uit twee afzonderlijke belastingen:
- Een belasting voor de eigenaren van niet-woningen.
- Een belasting voor de eigenaren van woningen.
Berekening
De tarieven van de OZB worden berekend op basis van de begrote opbrengst. Deze opbrengst wordt bepaald op basis van de bestaande WOZ-waarde van de woningen en niet-woningen, de verwachte nieuwbouw en de bijstelling voor prijsstijging.
Voor de tariefberekening verwerken we de marktwaardestijging of marktwaardedaling van de stad budgetneutraal in de tarieven. Bij het schrijven van deze paragraaf zijn onze woningen en niet-woningen nog niet geheel getaxeerd. Voor 1 december van dit jaar moet 90% van de objecten getaxeerd zijn. Op basis daarvan stelt de gemeenteraad de tarieven vast. Afhankelijk van de begrote opbrengst en een eventuele waardestijging of waardedaling verlagen of verhogen we de tarieven. De totale OZB-opbrengst voor de gemeente neemt dus alleen toe als het aantal objecten waarvoor betaald wordt toeneemt.
Tarieven
De tarieven voor de OZB berekenen we in het najaar, zodat we kunnen uitgaan van de meest actuele cijfers over de verwachte waardeontwikkeling. In de laatste raadsvergadering van december wordt de verordening OZB (samen met de overige belastingverordeningen en de legesverordening) inclusief tarieven aangeboden aan de gemeenteraad.
Reinigingsheffingen
De reinigingsheffingen bestaan uit de afvalstoffenheffing en de reinigingsrechten.
Afvalstoffenheffing
De afvalstoffenheffing is bedoeld voor de inzameling en verwerking van huishoudelijk afval. Gemeenten zijn wettelijk verplicht deze taak uit te voeren. In het coalitieakkoord 2018-2022 ‘Samen vooruit’ is afgesproken om het vaste deel van de afvalstoffenheffing onder te brengen bij de onroerendezaakbelasting (OZB) voor eigenaren van woningen. We kennen daarnaast ook een variabel deel van de afvalstoffenheffing welke wordt ingezet als gedragsprikkel. Hoe beter inwoners hun afval scheiden, hoe minder vaak zij restafval hoeven aan te bieden en hoe lager de kosten voor hen zijn. De opbrengsten van het variabele deel van de afvalstoffenheffing komen hoofdzakelijk voort uit de aanschaf van de groene en de rode restafvalzakken of via het aanbieden van restafval op de ondergrondse restafvalcontainers. Op deze manier wordt het principe ‘de vervuiler betaalt’ gerealiseerd.
Reinigingsrecht
Het reinigingsrecht is een gemeentelijke heffing voor ondernemers die gebruik maken van de afvalinzameling van de gemeente Nijmegen. Met deze heffing kunnen bedrijven hun bedrijfsafval, voor zover dit qua aard en samenstelling vergelijkbaar is met huishoudelijk afval, aanbieden via de gemeentelijke inzamelvoorzieningen.
Op grond van de Gemeentewet mag de opbrengst van deze heffing niet hoger zijn dan de kosten die samenhangen met de uitvoering van deze taak. Reinigingsrecht is een bestemmingsheffing voor de inzameling van bedrijfsafval en de opbrengsten moeten worden ingezet voor de inzameling, verwerking en administratieve uitvoering van de dienstverlening aan ondernemers die gebruikmaken van de gemeentelijke afvalinzameling.
In onderstaande tabel zijn de inkomsten van de restafvalzakken, de ondergrondse restafvalcontainers, de plastic+-zakken en uit het vast tarief reinigingsrechten opgenomen:
| Begroot | Stadsbegroting | ||
|---|---|---|---|---|
Bedragen * € 1 mln | dynamisch 2026 | 2027 | ||
Opbrengst restafvalzakken | 3,6 | 4,7 | ||
Opbrengst vast tarief reinigingsrecht | 0,9 | 1,0 | ||
Totaal | 4,5 | 5,7 | ||
Rioolheffing
De belasting wordt geheven bij de eigenaar van een pand dat is aangesloten op de gemeentelijke riolering of openbaar gemeentewater. Het tarief is afhankelijk van de WOZ-waarde van het aangesloten pand. Aangezien bij het schrijven van deze paragraaf onze woningen en niet-woningen nog niet geheel zijn getaxeerd, berekenen we de tarieven in het najaar. Zo gaan we uit van de meest actuele cijfers over de verwachte waardeontwikkeling. In de laatste raadsvergadering van december worden alle belastingverordeningen en de legesverordening (met tarieven) aangeboden aan de gemeenteraad.
Uitgangspunten die gehanteerd worden bij de kostentoerekening van de rioolheffingen:
- Het tarief is afhankelijk van WOZ-waarde van het aangesloten pand.
- Het tarief is 100 % kostendekkend.
Begroot | Stadsbegroting | |||
Bedragen * € 1 mln | dynamisch 2026 | 2027 | ||
Rioolheffing | 19,7 | 22,7 | ||
Totaal | 19,7 | 22,7 | ||
Ontwikkeling lastendruk
In onderstaande figuren is zichtbaar wat de verwachte effecten van de geschetste woonlastenontwikkelingen zijn op de lastendruk, vanuit het perspectief van inwoners en bedrijven. Dit is op basis van de huidige inzichten. Onder woonlasten verstaan we: onroerende-zaakbelastingen, afvalstoffen- en rioolheffing. De definitieve OZB-tarieven zijn bij de behandeling van de belastingverordeningen bekend.
Voor de woningen geldt dat we evenals voorgaande jaren willen blijven aansluiten op de berekeningssystematiek van het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO). COELO heeft de berekeningssystematiek van de woonlasten voor een eigenaar/bewoner van een gemiddeld huis gewijzigd. Sinds 2022 gaat COELO in de berekening uit van de gemiddelde WOZ-waarde van koopwoningen in plaats van de gemiddelde WOZ-waarde van koop- en huurwoningen samen. In voorgaande jaren was niet bekend wat de gemiddelde WOZ-waarde van alleen de koopwoningen was. Sinds 2022 publiceert het Centraal Bureau voor de Statistiek (CBS) de woningwaarden ook uitgesplitst. In onderstaande figuur met betrekking tot woningen is voorafgaande verwerkt.
Woningen 2027 ten opzichte van 2026
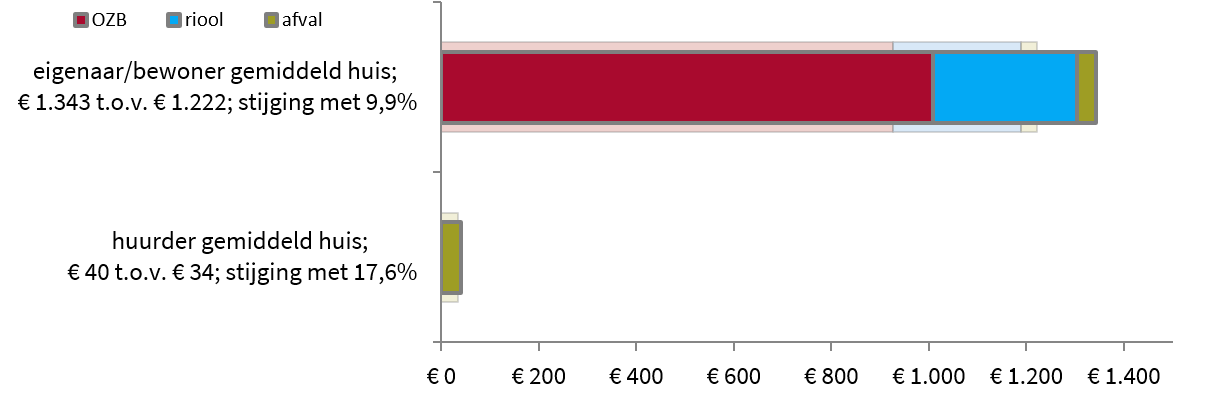
Uit bovenstaande figuur blijkt dat de geraamde woonlasten 2027 (€ 1.343) voor de eigenaar/bewoner naar verwachting hoger uitvallen ten opzichte van de geraamde woonlasten 2026 (€ 1.222). De oorzaak hiervan is vierledig.
- We willen blijven aansluiten op de berekeningssystematiek van de woonlasten van COELO. Voor de berekening van de geraamde woonlasten 2027 (rekening houdend met de inflatiecorrectie van 4,43%) zijn we daarom uitgegaan van de laatst gepubliceerde verwachte woonlasten van COELO 2026 (Nijmegen: € 1.200) in plaats van de geraamde woonlasten in de stadsbegroting 2026 (€ 1.222). COELO heeft in deze cijfers gerekend (mei 2026) met de laatst bekende verwachte gemiddelde WOZ-waarde 2026 van een koopwoning zoals deze door het CBS is gepubliceerd. Deze gemiddelde WOZ-waarde 2026 valt iets lager uit dan waarmee bij het opstellen van de stadsbegroting 2026 (juli 2025) rekening is gehouden. Achteraf gezien zijn de geraamde woonlasten in de stadsbegroting 2026 iets te hoog ingeschat.
- Op 17 juni 2026 heeft de raad het coalitieakkoord ‘Groeien met lef , samen voor Nijmegen 2026-2030’ vastgesteld. In dit coalitieakkoord is bepaald dat de totale opbrengst van de onroerendezaakbelastingen voor woningen wordt verhoogd met een bedrag van € 4,225 miljoen bovenop de inflatie van 4,43%. In procenten betekent dit een extra verhoging van 6,25%. Dit besluit is in de verwachte woonlasten 2027 verwerkt.
- Zoals aangegeven in het collegevoorstel ‘Vaststellen en vrijgeven voor ter inzagelegging ontwerp Programma Water en Riolering (PWR) 2026-2029’, vastgesteld door het college op 24 juni 2025, stijgen de totale rioollasten voor 2027 naar verwachting met 15,3% ten opzichte van 2026. De totale geraamde rioollasten bedragen voor 2027 € 22,7 miljoen (2026 € 19.7 miljoen). Deze lasten worden voor 100% kostendekkend doorbelast via het tarief rioolheffing. Op basis van de gemiddelde lasten rioolheffing volgens COELO 2026 (€ 256) zijn de gemiddelde lasten rioolheffing 2027 op € 295 (+ 15,3%) geraamd als onderdeel van de totale geraamde woonlasten 2027 (€ 1.343). De uiteindelijke definitieve tarieven 2027 bepalen we in december 2026, zoals ook is afgesproken met de raad.
- Op 17 juni 2026 heeft de raad het coalitieakkoord ‘Groeien met lef , samen voor Nijmegen 2026-2030’ vastgesteld. De prijs van de groene afvalzak stijgt hierdoor met circa € 0,30, die van de rode afvalzak met € 0,20 ten opzichte van 2026. Dit besluit is in de verwachte woonlasten 2027 verwerkt.
Niet-woningen 2027 ten opzichte van 2026
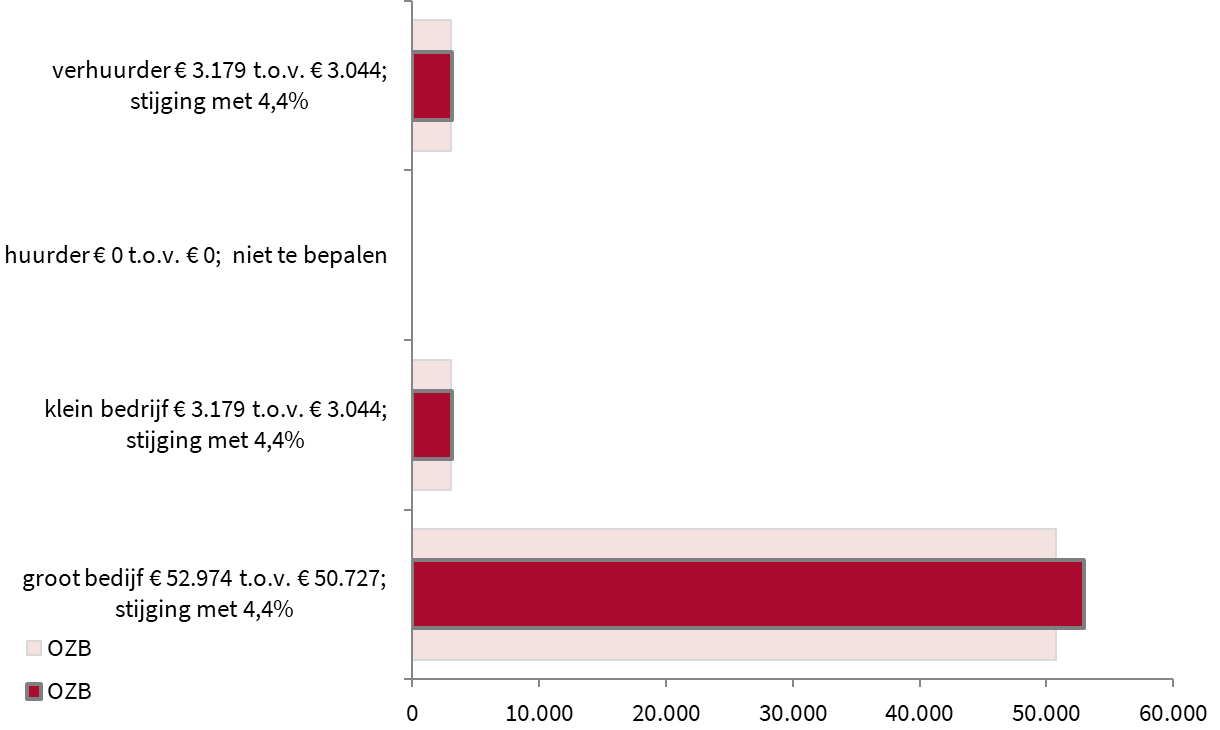
Uit bovenstaande figuur blijkt dat de lasten voor de bedrijven naar verwachting stijgen. De stijging staat gemiddeld gelijk aan de indexering van 4,43%, zoals vastgesteld in de stadsbegroting 2027-2030. De uiteindelijke lasten bepalen we aan de hand van de definitieve tarieven.